新闻动态
国家喊你交社保了!进入全民参保时代!
最近, 社保 又上热搜了。 以前也聊过,但热度从来没像这次一样。 从国庆假期一直延续到现在,快两周了。 导火索是,人社部的一场发布会。 会上提到,接下来会联动公安、税务, 用大数据交叉比对, 把还没有参保养老保险的人摸排出来,上门做参保动员。 这话一出,很多朋友就慌了, 这是要把没交社保的人都找出来,然后强制缴费吗? 目前来看,还是尊重个人参保意愿的,选择权在自己手里,主要是动员为主。 已经有不少朋友收到了“社保服务进万家”的短信,还有接到了社区提醒缴纳社保的电话。 以后会不会有更多要求? 不好说。 其实,现在很多公共资源权益,早就和社保挂钩了。 比如落户、买房、孩子上公办学校等等,都会看你的社保连续缴费年限。 那到时候,虽说嘴上讲的是自愿参保,可社保不断缴,慢慢就变成很多家庭做长远规划时,不得不考虑的一件事。 这次动员的重点人群, 主要是灵活就业者、农民工,还有外卖骑手、网约车司机这类新就业的小伙伴。 这里面,一部分已经交了城乡居民养老,但待遇会低不少。 政策希望,有经济能力的人,可以升级成职工养老,等到退休,每个月能拿到更高的养老金。 力争“十五五”时期,基本养老保险参保率稳定在95%以上。 看得出来,社保全民化,真的不远了。 那问题来了。 为什么国家现在这么重视社保? 根源,还是 人口老龄化问题 。 目前,我国60岁及以上人口已经达到3.23亿,占全国人口的23%。 根据格隆汇依托过往出生人口做的模型测算: 2026 -2050年这25年,大概有5.7亿人陆续迈入60岁。 那平均每一天新增退休人口约6.3万人。 而同一时间段,劳动年龄的年轻人,每天大概只有3万人。 未来退休的人,差不多是年轻人的两倍。 这养老金缴费的速度,严重跟不上支出的速度。 再加上现在很多人断缴社保,养老金长期运转的压力,可想而知。 所以国家推动全民参保,初衷其实很好理解。 一方面, 是希望养老金制度能够长期稳定运行。 另一方面,也是希望更多人拥有基本养老保障,避免老无所依。 但问题在于,理想和现实之间,隔着一条巨大的鸿沟。 绝大多数不参保、中途断缴的人,不是不知道养老金好。 归根结底,是 经济上扛不住, 这也是大家争议最大的地方。 尤其是这次重点动员的灵活就业群体,压力非常大。 公司上班的朋友交社保,企业承担大头,我们个人只掏一小部分。 可他们全部都要自己一个人出。 以上海为例,目前最低缴费基数是7546元。 每个月的养老保险20%,就是1509.2元; 医疗保险交10%,就是754.6元。 加起来一个月2263.8元,一年就要支出2.7万。 本身这些外卖骑手、网约车司机、打短工的农民工,收入就很不稳定,一年可能也就挣几万块钱。 房租要交,饭要吃,孩子要养,家里老人有个头疼脑热,看病买药也得花钱。 如果还背着房贷,那每个月的压力就更大了。 把这些开销一项项扣掉,手里可能已经剩不下多少钱。 这个时候,再让他每个月固定拿出两千多,去考虑几十年后的养老,确实不是一件容易的事。 而且,社保缴费基数还几乎年年上涨。 像今年深圳最低缴费基数上调15%,还需要补齐1 -9月的差额。 长期交几十年,真的交不起。 很多人心里都会默默算一笔账:现在省吃俭用挤出来钱交社保,要交很多年才能退休。 等到退休的时候,自己能领多少钱? 中间会不会有新的政策变化? 延迟退休已经开始实施,最低缴费年限也会逐步增加。 几十年以后,情况又会是什么样,都是未知数。 万一自己退休后没领几年养老金走了,只能拿回个人账户里剩余的钱。 交到统筹账户的钱,不是白白亏了,一点也不划算。 还有一件事,让不少年轻人心里不平衡。 自己在城市打拼,每个月按时交社保,用来发放当下退休老人的养老金。 可自己在老家的父母,当年条件有限,没有职工社保,老了每个月只能领几百块的城乡居民养老。 这种落差,很大程度影响年轻人参保的意愿。 除了灵活就业的缴费压力, 企业不给员工交社保, 也是一个老大难问题。 有的企业为了节省成本,干脆不缴社保。 也有一些企业通过外包、劳务合作等方式安排用工,把劳动关系模糊掉,躲开缴纳社保的义务。 说到底,动员全民社保,这件事并不是简单地找到没交社保的人,再劝他们把钱交上去,就能解决的。 真正难的,是让普通人交得起、愿意交,也愿意一直交下去。 这背后,既有个人收入的问题,也有就业的问题,还有企业用工的问题。 不错的是,这次人社部也确实提到: 未来会推动平台、企业、劳动者三方,一起合理分担社保成本。 像美团、淘宝闪购这类平台,已经在用 “先缴后补” 的方案,给骑手提供保费补贴。 对达到条件、有意愿缴纳养老保险和医疗保险的骑手,补贴至少50%的保费, 如果平台和企业能够多承担一些,劳动者自己的缴费压力就有机会减轻,参保意愿自然也可能提高。 另一方面,企业缴纳社保的责任,也越来越受到重视。 前段时

2026-10-16
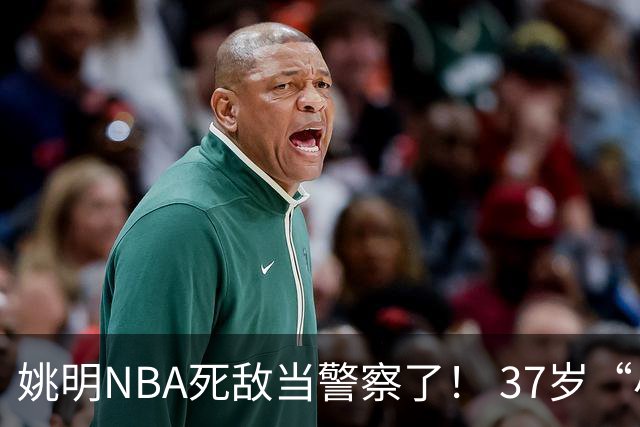
姚明NBA死敌当警察了! 37岁“小霸王”还曾试水CBA联赛
2026-10-16
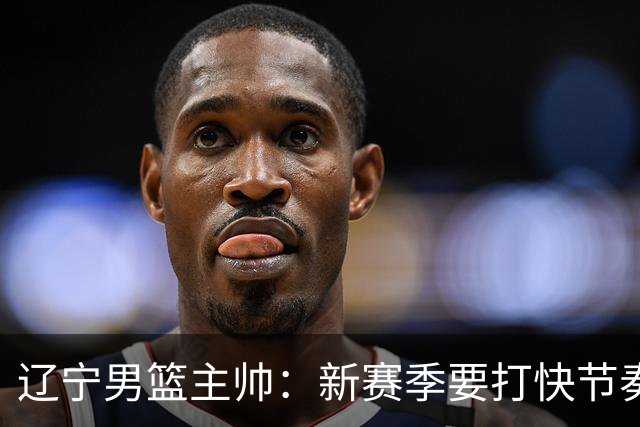
辽宁男篮主帅:新赛季要打快节奏的比赛 三外援融入得非常好
熊猫体育(xiongmaotiyu-star)关注国内外体坛最新变化,聚焦体育赛事与相关资讯,归纳赛事预告、球队状态及赛后信息。立即了解最新赛程变化。